Коротко о результатах
| Показатель | Февраль 2024 (до старта) | Июль 2026 | Динамика |
|---|---|---|---|
| Небрендовый органический трафик, визитов/мес | 12 400 | 58 000 | ×4,7 |
| Весь органический трафик, визитов/мес | 39 200 | 102 100 | ×2,6 |
| Доля небрендового трафика | 32% | 57% | +25 п.п. |
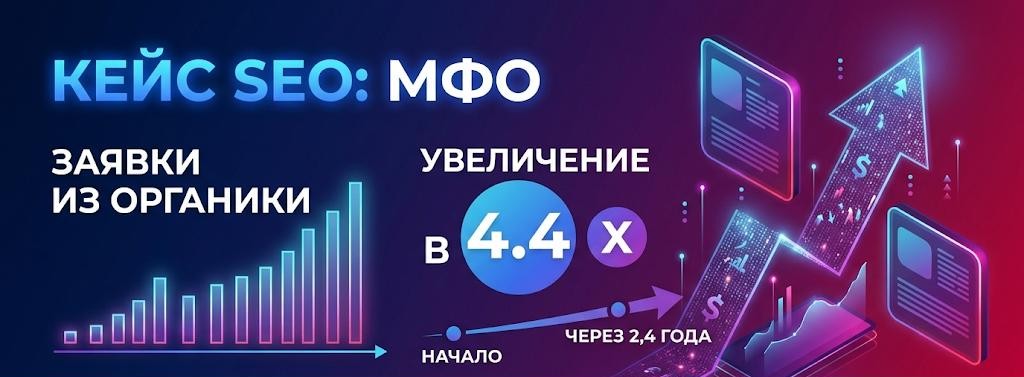
| Заявки на займ из органики, шт./мес | 1 180 | 5 210 | ×4,4 |
| Выдачи из органики, шт./мес | 260 | 1 080 | ×4,2 |
| Конверсия небрендового трафика в заявку | 2,7% | 4,8% | +2,1 п.п. |
| Запросов в топ-10 Яндекса (ядро 4 180) | 3% | 45% | +42 п.п. |
| Стоимость лида из SEO (CPL) | 640 ₽ | 310 ₽ | −52% |
Все данные — Яндекс Метрика, внутренняя CRM клиента и коллтрекинг. Атрибуция last non-direct. CPL считается как ежемесячный бюджет на SEO, делённый на число заявок из органического поиска.
О клиенте
Наш клиент — микрофинансовая компания федерального уровня, работает по договору NDA, поэтому название и домен мы не раскрываем. Компания состоит в государственном реестре МФО Банка России, выдаёт займы онлайн по всей стране и через 58 собственных офисов в 9 регионах — преимущественно Поволжье, Урал и Юг.
Два продукта: краткосрочный заём до 30 000 ₽ на срок до 30 дней и заём с погашением частями до 100 000 ₽ на срок до 12 месяцев. 89% визитов — мобильные. Сайт — самописная CMS, при этом калькулятор, форма заявки и личный кабинет реализованы отдельным React-приложением. Эта деталь позже стоила нам первых трёх месяцев работы.
Задачи и KPI
Клиент пришёл к нам не за трафиком. Контекстная реклама в нише жёстко модерируется, аукцион перегрет, а стоимость выдачи по платным каналам к началу 2024 года перестала сходиться с юнит-экономикой по части регионов. Задача формулировалась так: сделать органический поиск вторым по объёму каналом привлечения после платного трафика и снизить среднюю стоимость выдачи.
Согласованные KPI на первый год:
- рост числа заявок из органического поиска — не менее чем в 1,8 раза год к году;
- рост небрендового органического трафика — не менее чем в 2 раза (брендовый трафик из KPI исключили, о причинах ниже);
- вывод не менее 20% запросов ядра в топ-10 Яндекса;
- CPL из SEO — не выше 450 ₽ к 12-му месяцу работ.
Отдельным пунктом: ни одного действия, которое создаёт риск санкций поисковых систем или претензий по раскрытию информации о продукте. В YMYL-тематике это не формальность — цена ошибки здесь выше, чем потенциальный выигрыш от любой агрессивной техники.
Что мы увидели на старте: аудит
Аудит занял три недели февраля 2024 года. Основные находки — по убыванию тяжести.
1. Три сайта на одном юридическом лице
Кроме основного домена компания держала два сайта-«витрины» — с теми же контактами, реквизитами и продуктами. Классическая заготовка под аффилиат-фильтр Яндекса: одинаковые телефоны, один юрадрес, пересекающееся семантическое ядро. Один из витринных сайтов уже несколько месяцев терял позиции, и связь с основным доменом никто не отслеживал.
2. Ключевые страницы не индексировались
Продуктовые и региональные страницы отдавались клиентским рендерингом. Робот Яндекса получал пустой шаблон с одним <div id="root">. В индексе находилось 340 URL из 1 900 существующих, причём в основном — блог и служебные страницы, а не то, что приносит деньги.
3. Ноль работы с географией
Одна посадочная страница на всю Россию. Запросы вида «займ на карту в Самаре», «микрозайм Уфа онлайн», «где взять займ в Ростове-на-Дону» — а это в сумме больше 40% коммерческой частотности в нише — не обслуживались вообще. 58 офисов не были заведены в Яндекс Бизнес, часть карточек создали пользователи со случайными данными.
4. Дубли и технический мусор
4 700 дублирующихся URL: пагинация блога без канониклов, параметры UTM в индексе, устаревшие AMP-версии, страницы в разном регистре. Карта сайта не обновлялась с 2022 года.
5. Провал по факторам доверия
Сведения о записи в реестре Банка России и членстве в СРО были только в подвале мелким шрифтом. На посадочных страницах не выводились полная стоимость займа и предельная сумма переплаты — они появлялись только внутри React-калькулятора, то есть ни робот, ни пользователь без JavaScript их не видели. Страница «О компании» — 600 знаков. Для тематики, где поисковые системы напрямую оценивают достоверность и ответственность источника, это приговор.
6. Скорость
LCP на мобильных — 4,6 секунды при 89% мобильного трафика. Основной вклад — неоптимизированный бандл React-приложения, который грузился на всех страницах, включая статьи блога.
7. Ссылочный профиль
610 доноров, из них около 60% — арендные ссылки с сеток сайтов-«витрин» займов, купленные в 2019–2021 годах. Ни трафика, ни доверия, зато отчётливый риск.
Стратегия: четыре решения, которые определили всё
Решение 1. Не воевать с агрегаторами за высокочастотку
По запросам «займ онлайн», «микрозайм на карту», «взять займ» топ-10 Яндекса на 50–70% состоит из агрегаторов и финансовых витрин. У них шире товарная матрица, лучше поведенческие и накопленный траст. Прямому сайту МФО туда пробиться можно, но горизонт — годы, а конверсия такого трафика ниже, чем у уточнённых запросов.
Мы честно сказали клиенту: топ-3 по «займу онлайн» мы не обещаем ни через год, ни через два. Рост будет идти за счёт низкочастотных, геозависимых и уточнённых запросов — по продукту, сумме, сроку, требованиям к заёмщику. Так и вышло: спустя 2,4 года доля ВЧ-запросов в топ-10 — 6%.
Решение 2. KPI — заявки и выдачи, а не визиты
В микрофинансах трафик обманчив. Значительная часть поискового спроса — это люди, которые ищут личный кабинет, реквизиты для погашения или пытаются разобраться с уже взятым займом. Они дают визиты и не дают ни одной новой выдачи. Поэтому с мая 2024 года, когда мы настроили коллтрекинг и связали Метрику с CRM клиента по хешированному идентификатору заявки, все отчёты строятся вокруг двух цифр: заявка и выдача.
Решение 3. Разделить брендовый и небрендовый трафик
На старте 68% органики составляли брендовые запросы. Компания параллельно вела медийные кампании, и брендовый трафик рос бы и без нас. Записывать его себе в результат — самообман. Мы вынесли брендовые запросы в отдельный сегмент Метрики и договорились, что KPI считается только по небренду.
Решение 4. E-E-A-T как инфраструктура, а не как текст
В YMYL-тематике сигналы доверия — это не «расширенная страница о компании». Это набор конкретных элементов, которые должны быть в HTML на каждой продуктовой странице: номер и дата записи в госреестре, членство в СРО, диапазон полной стоимости займа, предельная переплата, порядок начисления процентов и последствия просрочки, реальные контакты и часы работы. Мы отнеслись к этому как к технической задаче с чек-листом, а не как к копирайтингу.
Этапы работ
Этап 1. Март — июнь 2024: техническая база и снятие рисков
- Склеили два витринных сайта с основным доменом постраничными 301-редиректами, оставив от них только те разделы, где был живой трафик. Устранили риск аффилиата до того, как он реализовался.
- Внедрили серверный рендеринг для продуктовых и региональных шаблонов, для остальных динамических блоков — предрендер. За три месяца число страниц в поиске выросло с 340 до 1 640.
- Настроили ЧПУ, канонические адреса, обработку параметров, обновляемую карту сайта. Число дублей сократилось с 4 700 до 210.
- Разнесли бандл React-приложения: калькулятор и форма заявки грузятся только там, где нужны. LCP на мобильных — 4,6 → 2,1 с.
- Подключили IndexNow и настроили регулярную отправку изменённых URL на переобход.
Небрендовый трафик за четыре месяца вырос с 12 400 до 14 700 визитов. Скромно — и это нормально: техническая база не даёт роста сама по себе, она снимает ограничения для всего последующего.
Этап 2. Июль — декабрь 2024: семантика и региональная структура
Собрали ядро на 4 180 запросов и разложили его по интентам:
- краткосрочный заём (PDL) — «займ до зарплаты», «займ на 7 дней»;
- заём частями (IL) — «займ на 3 месяца», «займ 50000 на год»;
- геозапросы — «займ на карту в [город]», «МФО [город] адреса»;
- требования к заёмщику — «займ с плохой кредитной историей», «займ пенсионерам», «займ самозанятым»;
- способ получения — «займ на карту без отказа», «займ наличными в офисе», «займ на киви»;
- информационные — всё, что связано с погашением, просрочкой, реструктуризацией, проверкой МФО в реестре.
Под геозапросы сделали два разных шаблона. Для 58 городов с офисами — с адресами, графиком работы, картой, способами получения наличными. Для городов присутствия только онлайн — без имитации физического присутствия, с региональными условиями и способами доставки денег. Это принципиально: страницы «наш офис в Норильске», которого нет, — это и обман пользователя, и прямая дорога под фильтр.
Параллельно: заполнили и верифицировали 58 карточек в Яндекс Бизнесе с единым форматом NAP, внедрили микроразметку Organization, FinancialProduct, FAQPage и BreadcrumbList, перенесли расчёт калькулятора на сервер — теперь полная стоимость займа и сумма переплаты присутствуют в HTML до выполнения скриптов.
К сентябрю 2024 небрендовый трафик дошёл до 23 200 визитов. А в ноябре мы получили первый серьёзный удар.
Что случилось в ноябре 2024
После обновления алгоритмов Яндекса небрендовый трафик просел до 21 400 визитов. С учётом того, что ноябрь — сезонно сильный месяц и мы ожидали около 25 400, фактическое отклонение от прогноза составило −16%.
Разбор показал: просели почти исключительно региональные страницы городов без офиса. Первая версия шаблона получилась слишком экономной — менялись топоним, пара цифр и блок с условиями, остальное было общим. Для поисковой системы это тонкий шаблонный контент, и в YMYL-тематике к нему относятся жёстче, чем в других нишах.
Что сделали: удалили 74 страницы по городам с нулевым спросом (мы их создали «на всякий случай» — это была ошибка), для оставшихся добавили содержательный уникальный блок — региональные особенности одобрения, доступные способы получения и погашения, ответы на локальные вопросы, — а мелкие города свернули в областные хабы. Восстановление до докризисного уровня заняло три месяца, полностью выправились к февралю 2025 года.
Этап 3. Январь — август 2025: контент и факторы доверия
- Подключили к работе четырёх штатных экспертов клиента — риск-менеджера, юриста и двух руководителей продуктов. Завели полноценные страницы авторов: ФИО, должность, опыт, образование, список материалов. Каждая экспертная статья подписана и датирована, у каждой указана дата последней проверки.
- Выпустили 96 материалов, ориентированных на реальные вопросы заёмщиков: как проверить МФО в реестре Банка России, что делать, если нечем платить, как устроена реструктуризация, чем МФО отличается от банка, как исправить кредитную историю, какие способы получения денег доступны в конкретном регионе.
- Провели ревизию старого блога: 22 текста 2019 года удалили, 18 переписали, остальные обновили и переразметили.
- Внедрили обязательные блоки раскрытия на всех коммерческих страницах: сведения о реестровой записи, СРО, диапазон ПСК, предельная переплата, порядок пролонгации и последствия просрочки.
К августу 2025 небрендовый трафик — 43 300 визитов, заявок из органики — 3 670 в месяц.
Этап 4. Сентябрь 2025 — март 2026: ссылки, репутация, коммерческие факторы
К внешним ссылкам в этой нише подходим осторожно: агрессивная закупка в финансовой тематике — это разговор с Минусинском, а не с трафиком. Работали в темпе 5–9 ссылок в месяц, только редакционные размещения: отраслевые и деловые медиа, региональные издания, комментарии экспертов клиента в чужих материалах. Параллельно сняли 340 арендных ссылок из старых сеток.
Отдельный блок — репутация. Настроили процесс сбора отзывов через клиентскую поддержку: после закрытия займа клиент получает приглашение оставить отзыв на карточке в Яндекс Картах или на отзовике. Никаких покупных отзывов — в финансовой нише это вскрывается быстро и дорого обходится.
Коммерческие факторы: вынесли калькулятор на все продуктовые и региональные посадочные, добавили прозрачные условия пролонгации и досрочного погашения, показали реальные сроки рассмотрения. К декабрю 2025 — 52 500 небрендовых визитов и 4 540 заявок, лучший показатель за всё время работы на тот момент.
Этап 5. Апрель 2026 — настоящее время
- Работаем с конверсией посадочных: сократили первый шаг формы до трёх полей, вынесли сумму и срок в предзаполненные параметры из калькулятора.
- Развиваем раздел по сегментам заёмщиков — самозанятым, пенсионерам, заёмщикам с испорченной кредитной историей. С честными формулировками требований: «рассматриваем» вместо «одобряем всем».
- Тестируем выгрузку структурированного фида по продуктам для финансовых виджетов Яндекса.
- Поддерживаем индексацию растущей структуры: сейчас в поиске 2 400 URL.
Результаты
Как отработали KPI первого года
Сравниваем февраль 2025 с февралём 2024, чтобы не подмешивать сезонность. Заявки — ×1,86 при плане ×1,8, выполнено. CPL — 415 ₽ при плане до 450 ₽, выполнено. Небрендовый трафик — ×1,95 при плане ×2, не дотянули. Видимость — 17% ядра в топ-10 при плане 20%, не выполнено.
Оба недобора — прямое следствие ноябрьской просадки: три месяца из первого года ушли на восстановление вместо роста. План по видимости догнали к июню 2025 года, по трафику — к апрелю. Клиенту мы это проговорили в отчёте за февраль, а не постфактум, когда цифры выправились.
Небрендовый органический трафик
Кривая неровная, и так и должно быть. Спрос на займы сезонный: пики приходятся на декабрь и конец лета — предновогодние траты и подготовка к учебному году. Провалы — январь (первые две недели рынок стоит) и майские праздники. Любой график в этой нише, который идёт гладко вверх, стоит перепроверить.
Заявки из органики: год к году
За период август 2025 — июль 2026 из органического поиска пришло 52 530 заявок против 27 620 за аналогичный период годом ранее — рост на 90%. Мы сознательно сравниваем год к году, а не текущий месяц с месяцем старта: в сезонной нише сравнение «декабрь против мая» показывает что угодно, кроме качества работы.
Видимость по группам запросов
Здесь видно и провал IV квартала 2024 года, и главный вывод по нише: рост дают низкочастотные и геозависимые запросы. Высокочастотка за 2,4 года выросла с 0 до 6% в топ-10 — и это, по нашей оценке, близко к потолку для прямого сайта МФО без принципиального изменения формата ресурса.
Структура трафика
Доля небрендового трафика выросла с 32 до 57%. Для нас это более показательная метрика, чем общий рост органики: она означает, что сайт стал приводить новых людей, а не только обслуживать тех, кто уже знает компанию по имени.
Что не сработало
Раздел, который обычно вырезают из кейсов. Мы его оставляем — потому что на этих ошибках ниша и понимается.
- Высокочастотные запросы. 6% в топ-10 за 2,4 года. Агрегаторы держат выдачу, и никакие точечные улучшения посадочных этого не меняют. Если агентство обещает вам топ-3 по «займу онлайн» за полгода — это разговор не о SEO.
- Первая версия региональных шаблонов. 74 удалённые страницы и три месяца на восстановление. Мы поторопились с масштабированием и получили тонкий контент в YMYL-тематике. Сейчас правило простое: новый шаблон сначала запускается на 10–15 городах и оценивается по позициям, и только потом раскатывается на всю сетку.
- Google. На него приходится 11% органического трафика проекта. Мы работали по нему по остаточному принципу, значимого роста нет. Для российского МФО с офлайн-сетью это осознанный компромисс, но результатом мы его не считаем.
- Покупка статей на трёх «полутрастовых» финансовых площадках. Ни трафика, ни движения по позициям. Около 180 000 ₽ ушло в опыт. Теперь размещаемся только там, где у площадки есть собственная живая аудитория.
- Рост заявок не равен пропорциональному росту выдач. Небрендовый трафик холоднее брендового: конверсия «заявка → выдача» по органике снизилась с 22 до 20,8%. А в январе 2026 года, после того как клиент ужесточил скоринг, она проседала до 18,4% — при том что заявок стало больше. Это важно учитывать в прогнозах: ×4,4 по заявкам дали ×4,2 по выдачам, и разрыв будет расти вместе с объёмом.
Выводы по нише
- Трафик — плохой KPI для МФО. Значительная доля поискового спроса — действующие заёмщики, которые ищут личный кабинет и реквизиты для погашения. Считайте заявки и выдачи, иначе вы будете радоваться отчётам, которые не влияют на выручку.
- Разделяйте брендовый и небрендовый трафик с первого месяца. Иначе агентство неизбежно припишет себе результат медийных кампаний, а вы это заметите только тогда, когда медийка остановится.
- География — главный источник роста. Но региональная страница обязана содержать что-то, кроме подставленного топонима. Экономный шаблон в YMYL-нише не просто не растёт — он тянет вниз весь раздел.
- Факторы доверия — это инфраструктура. Реестровая запись, СРО, ПСК, предельная переплата, условия пролонгации, подписанные экспертами материалы — всё это должно быть в HTML, а не в PDF по ссылке в подвале.
- Ссылки — медленно, редакционно и мало. Финансовая тематика под особым надзором алгоритмов. Лучше девять хороших размещений в месяц, чем девяносто любых.
- Горизонт результата — от 7–9 месяцев. Первые четыре месяца в этом проекте дали +18% к небрендовому трафику. Всё, что видно на графике дальше, стало возможно только потому, что в эти четыре месяца была сделана скучная техническая работа.
Что дальше
Проект продолжается. В ближайших планах — расширение сегментных разделов, работа с показателями качества трафика на уровне отдельных кластеров запросов (чтобы отсекать кластеры с высокой конверсией в заявку и низкой — в выдачу) и подключение продуктовых фидов. По небрендовому трафику ориентируемся на 75–80 тысяч визитов в месяц к середине 2027 года — при условии, что структура выдачи в нише не изменится радикально.